会员服务与自动续费
订阅型服务需要关注价格、续费周期、取消路径、试用条件和退款规则。截图宣传页只是入口,真正影响权益的往往是结算页面、服务协议和订单记录。
遇到争议时,先保存时间、订单、页面说明和沟通记录。没有权威结论时,不把体验不佳直接描述为诈骗或违法。
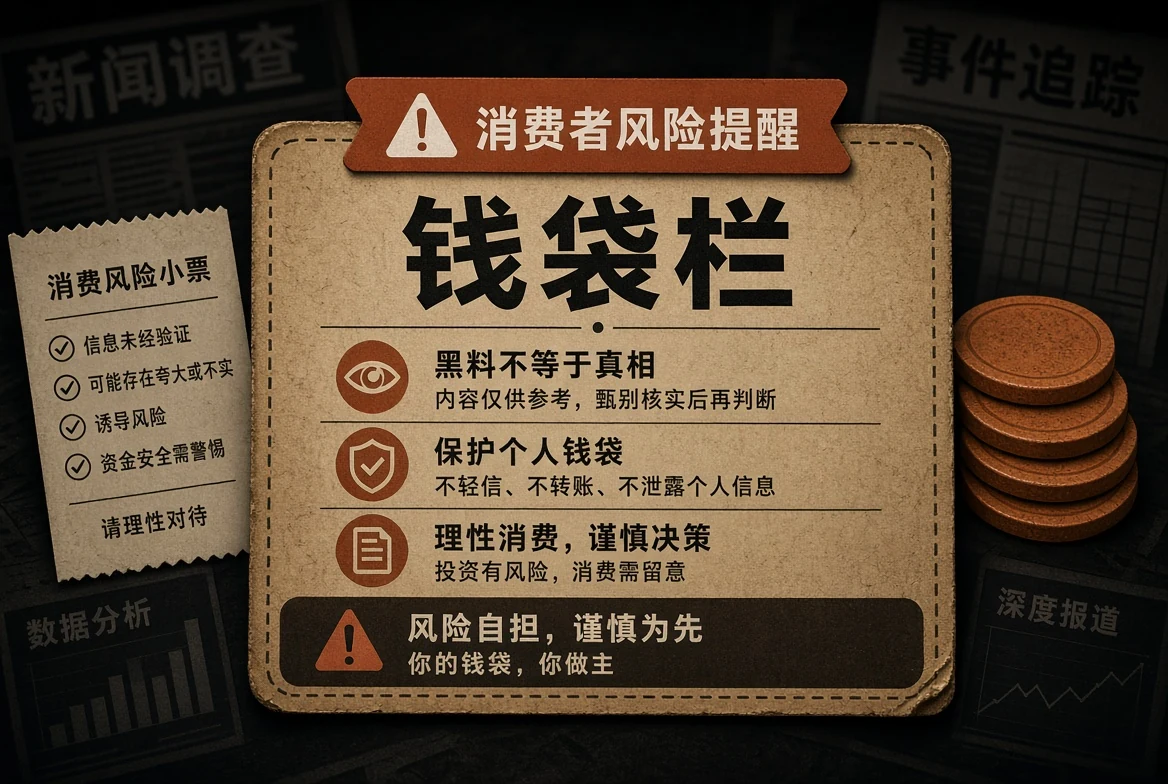
钱袋栏不替读者给任何真实企业下违法结论,而是帮助梳理消费过程中应当保存什么、核对什么,以及在争议出现时怎样把事实、合同、承诺和个人判断分开。
订阅型服务需要关注价格、续费周期、取消路径、试用条件和退款规则。截图宣传页只是入口,真正影响权益的往往是结算页面、服务协议和订单记录。
遇到争议时,先保存时间、订单、页面说明和沟通记录。没有权威结论时,不把体验不佳直接描述为诈骗或违法。
预付服务应关注经营主体、服务期限、余额处理、转让限制、退款条件和停业安排。高额预付、短期强促销和口头承诺越多,越需要把关键内容写入可保存的凭证。
如果商家和消费者对条款理解不同,报道应呈现争议点和双方公开说法,而不是替任何一方补充未公开事实。
售后沟通建议保留订单编号、商品页面、服务条款、关键聊天和处理结果,但公开传播时应遮蔽个人手机号、地址、支付账号等敏感资料。
编辑在整理消费案例时,只引用为理解争议所必要的信息,并避免公开无关客服人员的私人身份。
“限时”“最后名额”“保证效果”等营销表达需要回到实际条款判断。涉及个人数据收集时,应注意是否说明用途、范围、保存方式与退出路径。
若平台或商家没有公开足够资料,页面会写明信息缺口,而不是根据用户猜测推断其内部数据处理方式。
阅读钱袋栏时,建议先把“消费信息”和“服务条款”分开。前者回答正在讨论什么,后者回答哪些材料可以被公开核对。即使一条内容在多个平台反复出现,只要它们都源自同一个截图、同一段剪辑或同一个未确认说法,就不能把传播次数误认为独立证据数量。
第二步是看信息有没有完整上下文。围绕交易凭证产生的争议,往往不是材料完全不存在,而是材料被缩短、重排或脱离原来的发布环境。本站会优先寻找完整页面、完整视频、公开规则或后续说明;找不到时,会把限制写出来,而不是用推测补全缺失部分。
第三步要区分“有人公开表达”和“已经由外部资料确认”。无论发布者是个人、机构、平台还是媒体,只要内容属于自身陈述,就应保留它的来源属性。只有当其他可靠公开材料能够独立对应关键事实时,才适合提高结论强度;否则仍需保留审慎措辞。
第四步关注时间顺序。旧资料被重新转发时,很容易造成“刚刚发生”的错觉;早期说法后来被修改时,也容易让读者错过更新。因此钱袋栏会尽量说明材料属于哪个阶段,并把新增资料与旧内容重新传播区分开来,不虚构精确时间点。
第五步查看风险识别是否与证据相匹配。页面中的状态、标题和摘要都不应比公开资料更确定。若关键问题没有可靠答案,就明确使用“目前缺少可靠公开资料”“现有资料不足以支持该结论”或“相关信息仍在核验中”等表达,避免制造已经定案的印象。
第六步保留隐私边界。公共讨论可以涉及公开行为、公开作品、公开规则和具有公共意义的回应,但不因此自动获得传播身份证、住址、私人手机号、医疗资料、未成年人信息或未经授权私密影像的正当性。无关敏感信息不作为增强说服力的素材。
第七步把观点放回观点的位置。网友讨论、媒体评论和编辑分析都可以提供理解角度,但它们与可核实事实承担不同功能。页面若出现分析性判断,会通过栏目语境或“编辑观察”加以区分,不把价值判断写成对事实的最终认证。
最后,读者可以把钱袋栏与追踪线、声明柜、对证台交叉阅读:前者提供主题结构,追踪线记录新增变化,声明柜保存公开回应,对证台检查来源与证据强度。这样的阅读顺序更慢一些,却更有助于避免被单一标题、片段或立场带走。